Domain elektrohydraulisch.de kaufen?
Wir ziehen mit dem Projekt
elektrohydraulisch.de um.
Sind Sie am Kauf der Domain
elektrohydraulisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrohydraulisch.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **


Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
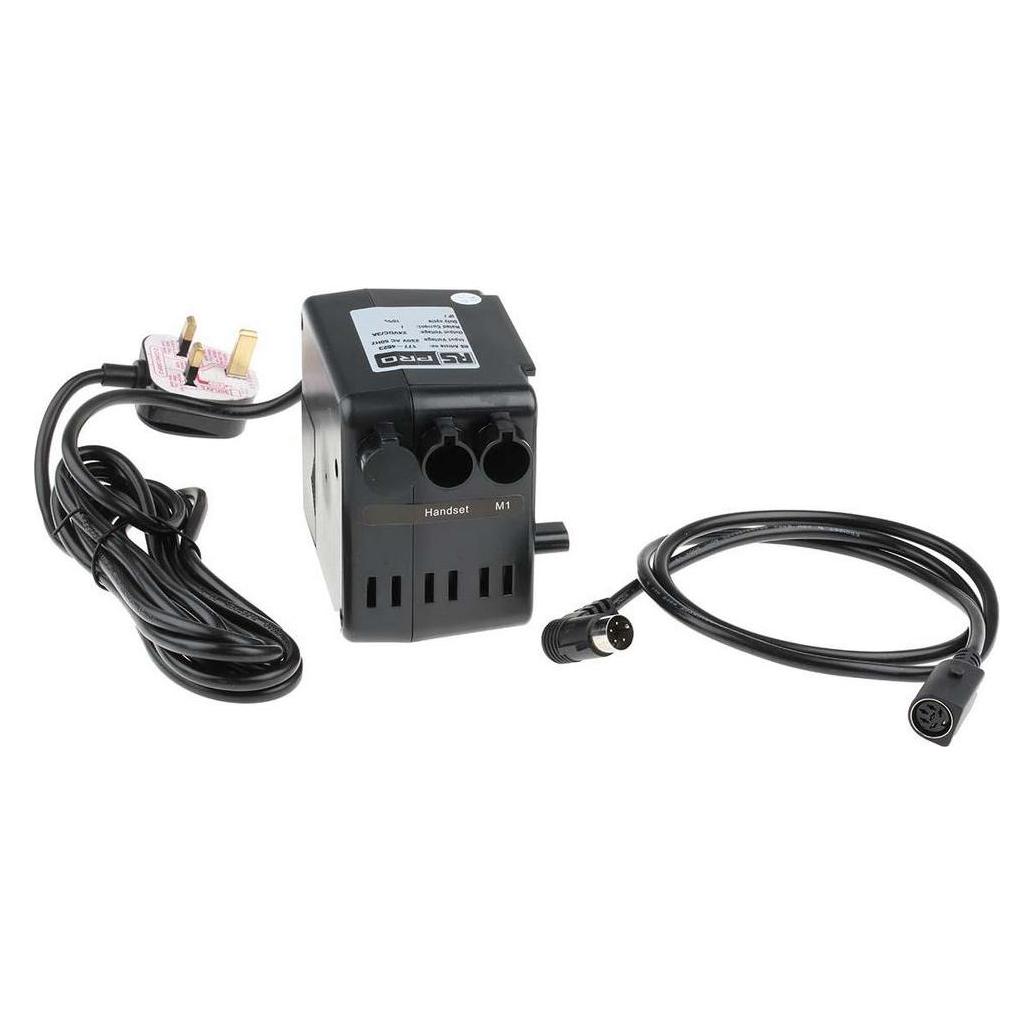
Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PTNovoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT Lieferumfang 1 x Aggregat Vorschub HY 2MV 230V/400V 1 x Kabelbaum Cab 06, 2MV, 10m 1 x Novo iVision 5R 2 x Aggregatverschraubung R1/4 L08 1 x Verschlußschraube M 14 x 1,5 f. Aggregat 2 x Sechskantschraube M10 x 30 DIN 933 8.8 vz 2 x Sechskantmutter selbstsich. DIN 985 M10 2 x Scheibe DIN 125-A-D10,5 verzinkt 1 x MD Performance Hydrauliköl 7L-Kanister 6 x Kabelbinder 300 mm 1 x Einstellanweisung für Aggregat 1 x Adjustment Hydraulik L530i_0001 1 x Montageanleitung Moderne Nachrüstung für zuverlässige Vorschubbrücken Der Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT ist die ideale Lösung zur Modernisierung und Optimierung bestehender Verladeanlagen. Als erfahrener Onlinehändler bietet Scheurich24 hochwertige Systemlösungen wie diesen Novoferm Umrüstsatz, der speziell für den Austausch und die Modernisierung von Hydraulik- und Steuerungseinheiten entwickelt wurde. Der Umrüstsatz Vorschubbrücke sorgt für eine zuverlässige und effiziente Steuerung im täglichen Verladebetrieb. Effiziente Modernisierung bestehender Systeme Der Novoferm Umrüstsatz Hydraulik und Steuerung ermöglicht eine einfache und sichere Umrüstung älterer Vorschubbrücken auf moderne Technik. Dadurch werden bestehende Anlagen auf den aktuellen Stand der Technik gebracht, ohne dass eine komplette Neuinstallation erforderlich ist. Der Umrüstsatz ist optimal geeignet für Systeme wie Crawford, LHT, LHTA, SKVN, STKVN sowie Promstahl PT und bietet damit eine hohe Kompatibilität im industriellen Einsatz. Leistungsstarke Steuerung mit Novo i-Vision 5R Ein zentraler Bestandteil des Novoferm Umrüstsatzes ist die integrierte Steuerung Novo i-Vision 5R. Diese moderne Steuerung arbeitet mit 400V und einer Leistung von 1,5 kW und sorgt für eine präzise und zuverlässige Bedienung der Vorschubbrücke. Durch die Kombination mit zwei Magnetventilen wird eine optimale Steuerung der Hydraulik gewährleistet, was die Effizienz und Sicherheit im Verladeprozess deutlich erhöht. Technische Ausstattung im Überblick Steuerung: Novo i-Vision 5R Leistung: 1,5 kW Spannung: 400V AC Komponenten: 2 Magnetventile Einsatzbereich: Vorschubbrücken und Verladeanlagen Kompatibilität: Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT Hohe Kompatibilität für zahlreiche Systeme Der Novoferm Umrüstsatz Hydraulik und Steuerung ist mit einer Vielzahl von Überladebrücken kompatibel, darunter Modelle von mydocking wie L500i, L530, L530i, L730i, P1500i sowie P1530. Auch Systeme von Hafa, SKVN, LHT, LHTA und Promstahl PT/PTAS lassen sich problemlos nachrüsten. Diese breite Kompatibilität macht den Umrüstsatz Vorschubbrücke zu einer flexiblen Lösung für nahezu jede Verladeanlage. Mehr Sicherheit und Effizienz im Verladebetrieb Durch den Einsatz des Novoferm Umrüstsatzes wird die Betriebssicherheit Ihrer Verladeanlage deutlich erhöht. Die moderne Steuerung sorgt für präzise Bewegungsabläufe und reduziert das Risiko von Fehlfunktionen. Gleichzeitig wird die Effizienz gesteigert, da die Hydraulik optimal angesteuert wird und die Vorschubbrücke zuverlässig arbeitet. Jetzt bei Scheurich24 bestellen Setzen Sie auf moderne Technik mit dem Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT. Bei Scheurich24 erhalten Sie eine hochwertige Lösung zur Nachrüstung, die durch Kompatibilität, Leistungsstärke und Zuverlässigkeit überzeugt. Bestellen Sie jetzt und bringen Sie Ihre Verladeanlage auf den neuesten Stand der Technik.957,85 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **


Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
eurokraft pro Doppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 230 V, Tragfähigkeit 500 kgDoppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 230 V, Tragfähigkeit 500 kg. Anlieferung = montiert. Tragfähigkeit = 500 kg. Hubbereich = 510 - 1800 mm. Radmaterial = Vollgummi. Eigenschaft = mobil, elektrohydraulisch. Plattformlänge = 1190 mm. Plattformbreite = 740 mm. Länge = 1435 mm. Breite = 740 mm. Plattformmaterial = Stahl, verzinkt. Schiebebügelausführung = fest verschraubt. Gestellfarbe = lichtblau RAL 5012. Gestellmaterial = Stahl, pulverbeschichtet. Hubzeit = 20 sek. Antrieb = Elektrohydraulik, Netz 230 V. Radausstattung = 2 Lenkräder mit Doppelstopp, 2 Bockrollen. Raddurchmesser = 200 mm. Radlagerung = Rollenlager. Ausführung = Doppelschere. Zolltarifnummer = 84279000. Herkunftsland = DEU. Bruttogewicht = 192 kg. Gewicht = 180 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Qualitätsprodukte - Made in Germany. Rostfreie, verzinkte Plattform. Pulverbeschichtung, Hubschere und Schiebebügel lichtblau RAL 5012, Unterrahmen in Weißaluminium RAL 9006. Je 2 Lenk- und 2 Bockrollen, Rollenlager. Lenkrollen mit Doppelstopp. Hydraulischer Hubzylinder mit biologisch abbaubarem Öl. Elektrisch-hydraulische Geräte entsprechen vollständig der Schutzart IP54. Geeignet für max. 20 Hübe je Stunde unter Volllast. 230-Volt-Gerät Mit Auf/Ab- und Not-Aus-Handtaster. Für langjährige, intensive Nutzung im 2-Schicht-Betrieb. Schiebebügel wird der Lieferung lose beigelegt - leichte Montage.6664,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
eurokraft pro Doppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 12 V, Tragfähigkeit 500 kgDoppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 12 V, Tragfähigkeit 500 kg. Anlieferung = montiert. Tragfähigkeit = 500 kg. Hubbereich = 510 - 1800 mm. Radmaterial = Vollgummi. Eigenschaft = mobil, elektrohydraulisch. Plattformlänge = 1190 mm. Plattformbreite = 740 mm. Länge = 1435 mm. Breite = 740 mm. Plattformmaterial = Stahl, verzinkt. Schiebebügelausführung = fest verschraubt. Gestellfarbe = lichtblau RAL 5012. Gestellmaterial = Stahl, pulverbeschichtet. Hubzeit = 20 sek. Antrieb = Elektrohydraulik, Batterie 12 V. Batterie = 12 V / 50 Ah. Radausstattung = 2 Lenkräder mit Doppelstopp, 2 Bockrollen. Raddurchmesser = 200 mm. Radlagerung = Rollenlager. Ausführung = Doppelschere. Zolltarifnummer = 84279000. Herkunftsland = DEU. Bruttogewicht = 202 kg. Gewicht = 190 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Qualitätsprodukte - Made in Germany. Rostfreie, verzinkte Plattform. Pulverbeschichtung, Hubschere und Schiebebügel lichtblau RAL 5012, Unterrahmen in Weißaluminium RAL 9006. Je 2 Lenk- und 2 Bockrollen, Rollenlager. Lenkrollen mit Doppelstopp. Hydraulischer Hubzylinder mit biologisch abbaubarem Öl. Elektrisch-hydraulische Geräte entsprechen vollständig der Schutzart IP54. Geeignet für max. 20 Hübe je Stunde unter Volllast. 12-Volt-Gerät Mit Auf/Ab-Taster und ausdauernder Batterie 12 V / 50 Ah. Notwendiges Ladegerät im Zubehör erhältlich. Für langjährige, intensive Nutzung im 2-Schicht-Betrieb. Schiebebügel wird der Lieferung lose beigelegt - leichte Montage.6485,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PTNovoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT Lieferumfang 1 x Aggregat Vorschub HY 2MV 230V/400V 1 x Kabelbaum Cab 06, 2MV, 10m 1 x Novo iVision 5R 2 x Aggregatverschraubung R1/4 L08 1 x Verschlußschraube M 14 x 1,5 f. Aggregat 2 x Sechskantschraube M10 x 30 DIN 933 8.8 vz 2 x Sechskantmutter selbstsich. DIN 985 M10 2 x Scheibe DIN 125-A-D10,5 verzinkt 1 x MD Performance Hydrauliköl 7L-Kanister 6 x Kabelbinder 300 mm 1 x Einstellanweisung für Aggregat 1 x Adjustment Hydraulik L530i_0001 1 x Montageanleitung Moderne Nachrüstung für zuverlässige Vorschubbrücken Der Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT ist die ideale Lösung zur Modernisierung und Optimierung bestehender Verladeanlagen. Als erfahrener Onlinehändler bietet Scheurich24 hochwertige Systemlösungen wie diesen Novoferm Umrüstsatz, der speziell für den Austausch und die Modernisierung von Hydraulik- und Steuerungseinheiten entwickelt wurde. Der Umrüstsatz Vorschubbrücke sorgt für eine zuverlässige und effiziente Steuerung im täglichen Verladebetrieb. Effiziente Modernisierung bestehender Systeme Der Novoferm Umrüstsatz Hydraulik und Steuerung ermöglicht eine einfache und sichere Umrüstung älterer Vorschubbrücken auf moderne Technik. Dadurch werden bestehende Anlagen auf den aktuellen Stand der Technik gebracht, ohne dass eine komplette Neuinstallation erforderlich ist. Der Umrüstsatz ist optimal geeignet für Systeme wie Crawford, LHT, LHTA, SKVN, STKVN sowie Promstahl PT und bietet damit eine hohe Kompatibilität im industriellen Einsatz. Leistungsstarke Steuerung mit Novo i-Vision 5R Ein zentraler Bestandteil des Novoferm Umrüstsatzes ist die integrierte Steuerung Novo i-Vision 5R. Diese moderne Steuerung arbeitet mit 400V und einer Leistung von 1,5 kW und sorgt für eine präzise und zuverlässige Bedienung der Vorschubbrücke. Durch die Kombination mit zwei Magnetventilen wird eine optimale Steuerung der Hydraulik gewährleistet, was die Effizienz und Sicherheit im Verladeprozess deutlich erhöht. Technische Ausstattung im Überblick Steuerung: Novo i-Vision 5R Leistung: 1,5 kW Spannung: 400V AC Komponenten: 2 Magnetventile Einsatzbereich: Vorschubbrücken und Verladeanlagen Kompatibilität: Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT Hohe Kompatibilität für zahlreiche Systeme Der Novoferm Umrüstsatz Hydraulik und Steuerung ist mit einer Vielzahl von Überladebrücken kompatibel, darunter Modelle von mydocking wie L500i, L530, L530i, L730i, P1500i sowie P1530. Auch Systeme von Hafa, SKVN, LHT, LHTA und Promstahl PT/PTAS lassen sich problemlos nachrüsten. Diese breite Kompatibilität macht den Umrüstsatz Vorschubbrücke zu einer flexiblen Lösung für nahezu jede Verladeanlage. Mehr Sicherheit und Effizienz im Verladebetrieb Durch den Einsatz des Novoferm Umrüstsatzes wird die Betriebssicherheit Ihrer Verladeanlage deutlich erhöht. Die moderne Steuerung sorgt für präzise Bewegungsabläufe und reduziert das Risiko von Fehlfunktionen. Gleichzeitig wird die Effizienz gesteigert, da die Hydraulik optimal angesteuert wird und die Vorschubbrücke zuverlässig arbeitet. Jetzt bei Scheurich24 bestellen Setzen Sie auf moderne Technik mit dem Novoferm Umrüstsatz Hydraulik und Steuerung für Vorschubbrücke, Crawford, LHT, LHTA, SKVN, STKVN, Promstahl PT. Bei Scheurich24 erhalten Sie eine hochwertige Lösung zur Nachrüstung, die durch Kompatibilität, Leistungsstärke und Zuverlässigkeit überzeugt. Bestellen Sie jetzt und bringen Sie Ihre Verladeanlage auf den neuesten Stand der Technik.957,85 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Felderhoff, Rainer: LeistungselektronikLeistungselektronik , Zahlreiche Übungen und Testaufgaben , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., neu bearb. A., Erscheinungsjahr: 20060302, Produktform: Kartoniert, Autoren: Felderhoff, Rainer~Busch, Udo, Auflage: 06004, Auflage/Ausgabe: 4., neu bearb. A, Seitenzahl/Blattzahl: 392, Abbildungen: Zahlr. Abb., Keyword: Antriebstechnik; Elektronik; Elektrotechnik; Leistungselektronik; Leistungshalbleiter; Stromrichter, Fachschema: Elektronik / Leistungselektronik~Leistungselektronik~Ingenieur / Wirtschaftsingenieur~Wirtschaftsingenieur~Elektronik - Elektroniker~Nachrichtentechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronik, Nachrichtentechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446215979 9783446189935 9783446138308, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 31752529,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hagmann, Gert: LeistungselektronikLeistungselektronik , Dieses Buch stellt neben den Grundlagen auch die Anwendung der Leistungselektronik in der elektrischen Antriebstechnik vor. Nach Beschreibung der verwendeten Halbleiterbauelemente werden netzgeführte Stromrichter sowie Wechsel- und Drehstromsteller behandelt. Es schließen sich Ausführungen zu selbstgeführten Stromrichtern an, zu denen Gleichstromsteller, Spannungs- und Stromwechselrichter, Stromrichter mit sinusförmigem Netzstrom, Schaltungen zur aktiven Oberschwingungs- und Blindleistungskompensation gehören. Ferner werden Resonanzstromrichter sowie Wechselstrom- und Gleichstromumrichter erläutert. Die weiteren Kapitel befassen sich mit der Anwendung der Leistungselektronik in der elektrischen Antriebstechnik, dem wichtigsten Einsatzgebiet dieser Disziplin. Das Buch zeichnet sich durch eine klare, gut verständliche Präsentation des Stoffes aus. Aufgaben mit kompletten Lösungswegen helfen, den dargestellten Stoff besser zu verstehen und erleichtern das Einarbeiten. , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 6., überarbeitete Aufl., Erscheinungsjahr: 20190723, Produktform: Kartoniert, Titel der Reihe: studien-texte##, Autoren: Hagmann, Gert, Auflage: 19006, Auflage/Ausgabe: 6., überarbeitete Aufl, Abbildungen: zahlreiche farbige Strichabbildungen, Keyword: Antriebstechnik; Aufgaben; Dioden; Drehstromantriebe; Drehstromschalter; Drehstromsteller; Elektronik; Elektronikmotor; Elektrotechnik; Gleichstromantriebe; Gleichstromsteller; Grundlagen; Halbleiterbauelemente; Lehrbuch; Leistungs-Halbleiterbauelemente; Leistungselektronik; Leistungshalbleiter; Lösungen; Resonanzstromrichter; Schaltungen; Schrittmotor; Smart-Power-Elemente; Stromrichter; Stromrichteranwendungen; Thermisches Verhalten; Thyristoren; Transistoren; Umrichter; Wechselrichter; Wechselsteller; Wechselstromschalter; elektrische Antriebstechnik, Fachschema: Antrieb (technisch)~Elektrotechnik~Elektronik / Leistungselektronik~Leistungselektronik, Fachkategorie: Elektrotechnik~Elektronik, Nachrichtentechnik, Bildungszweck: für die Hochschule, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Motoren und Antriebstechnik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 374, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Aula-Verlag GmbH, Verlag: Aula-Verlag GmbH, Verlag: AULA-Verlag GmbH, Länge: 216, Breite: 148, Höhe: 25, Gewicht: 563, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783891047934 9783891047323 9783891047002 9783891046265 9783891045442, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.