Domain elektrohydraulisch.de kaufen?
Wir ziehen mit dem Projekt
elektrohydraulisch.de um.
Sind Sie am Kauf der Domain
elektrohydraulisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrohydraulisch.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
OEM Punktschweißmaschine, 220v Stromversorgung, Automatische Steuerung, Eu-steckerpräzisionsschweißen : erreichen sie präzise und zuverlässige schweißnähte für verschiedene anwendungen, die die qualität ihrer projekte verbessern. breites strombereich : nutzen sie einen breiten strombereich für vielseitige schweißbedürfnisse, der das arbeiten mit unterschiedlichen materialstärken ermöglicht. benutzerfreundliche steuerung : entwickelt für eine einfache handhabung, die sowohl anfängern als auch fachleuten ein effektives arbeiten ermöglicht. robuste konstruktion : hergestellt aus langlebigen materialien, um langlebigkeit und stabile leistung während des betriebs zu gewährleisten. schnelle schweißzeiten : erleben sie schnelle bearbeitungszeiten, die eine erhöhte produktivität in ihrem arbeitsablauf ermöglichen. Spezifikation: material: edelstahl abmessungen: 280mm x 160mm x 230mm schweißspannung: 40v schweißstrombereich: 5a 600a schweißzeitbereich: 3ms 30ms maximale schweißfrequenz: 1hz stromversorgung: 220v stromverbrauch: 100w schutzart: ip21 Die von Ihnen gekaufte Variante ist: EU-Stecker571,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Urinal Tamina, mit integrierter Steuerung, autarke Stromversorgung, 116144001 116144001Geberit Tamina Urinal mit integrierter Steuerung, Generatorbetrieb: T=37cm, Abgang=nach hinten, Zulauf=hinten, weiß, 116144001 Geberit Tamina Urinal mit integrierter Steuerung, Generatorbetrieb Verwendungszwecke Für Geberit Montageelemente für Urinal mit oder für integrierte Steuerung Zum Betrieb mit automatischer, wassersparender Spülung Zum Abdecken von bestehenden Anschlüssen bei Renovierungen Eigenschaften Ausspülen der Urinalkeramik mit 0,5 l pro Spülung gewährleistet, unter Einhaltung der EN 13407 IR-Benutzererkennung mit Beinerkennung Sprühkopf von vorne austauschbar, ohne Abnehmen der Keramik Reinigung des Entwässerungssystems ohne Abnehmen der Keramik Spülrandlos Stromversorgung durch Generator und Akku Farbe / Oberfläche Farbe: weiß Technische Eigenschaften Schutzart: IP45 Betriebsspannung (V DC): 6,6 V DC Leistungsaufnahme Stand-by (W) - max.: 0,1 W Fließdruck (kPa) - min. bis max.: 100-800 kPa Prüfdruck Wasser (kPa) - max.: 1600 kPa Wassertemperatur (°C) - max.: 30 °C Kleine Spülmenge Einstellbereich (l): 0,5 l Durchfluss bei 1 bar mit Durchflussbegrenzer (l/s): 0,18 l/s Mindestfließdruck für Berechnungsdurchfluss (kPa): 100 kPa Berechnungsdurchfluss (l/s): 0,22 l/s Intervallspülung Einstellbereich (h): 1-168 h Intervallspülung Werkseinstellung (h): 24 h Intervallspülzeit Einstellbereich (s): 3-180 s Intervallspülzeit Werkseinstellung (s): 5 s Verweilzeit Einstellbereich (s) - min. bis max.: 3-15 s Verweilzeit Werkseinstellung (s): 7 s Spülzeit Einstellbereich (s): 1-15 s Spülzeit Werkseinstellung (s): 7 s Werkstoff: Sanitärkeramik B / Breite (cm): 42 cm H / Höhe (cm): 87 cm T / Tiefe (cm): 37 cm Leistungsaufnahme (W): max. 0,5 W Zulauf: hinten Abgang: nach hinten Zielmarkierung: nein Zusätzlicher Lieferumfang Urinalsteuerung mit Generator und Magnetventil Akku Befestigungsmaterial Urinalgeruchsverschluss mit Absaugfunktion Ablaufsieb Ablaufgarnitur Einlaufgarnitur Druckminderer Produktdaten Werksartikelnummer: 116144001 EAN: 4025416696094 Gewicht: 36,183 kg Hersteller: Geberit1580,48 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
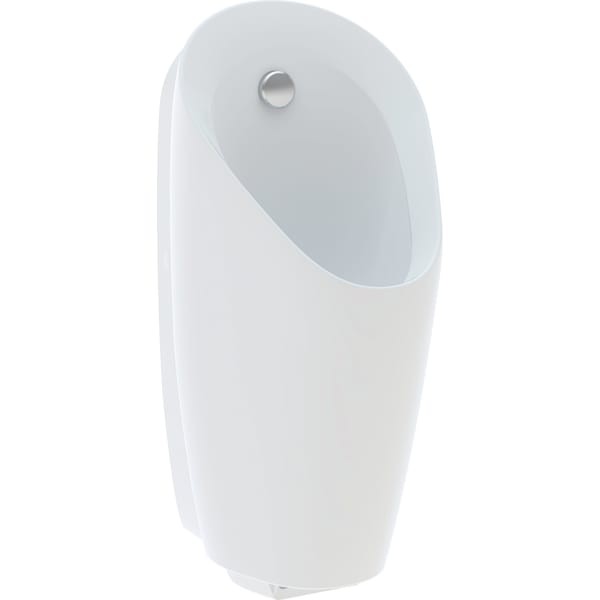
Geberit Urinal Preda, mit integrierter Steuerung, autarke Stromversorgung, 116074001 116074001Geberit Preda Urinal mit integrierter Steuerung, Generatorbetrieb: T=37cm, Abgang=nach hinten, Zulauf=hinten, weiß, 116074001 Geberit Preda Urinal mit integrierter Steuerung, Generatorbetrieb Verwendungszwecke Für Geberit Montageelemente für Urinal mit oder für integrierte Steuerung Zum Betrieb mit automatischer, wassersparender Spülung Eigenschaften Ausspülen der Urinalkeramik mit 0,5 l pro Spülung gewährleistet, unter Einhaltung der EN 13407 IR-Benutzererkennung mit Beinerkennung Reinigung des Entwässerungssystems ohne Abnehmen der Keramik Sprühkopf von vorne austauschbar, ohne Abnehmen der Keramik Spülrandlos Stromversorgung durch Generator und Akku Farbe / Oberfläche Farbe: weiß Technische Eigenschaften Schutzart: IP45 Betriebsspannung (V DC): 6,6 V DC Leistungsaufnahme Stand-by (W) - max.: 0,1 W Fließdruck (kPa) - min. bis max.: 100-800 kPa Prüfdruck Wasser (kPa) - max.: 1600 kPa Wassertemperatur (°C) - max.: 30 °C Kleine Spülmenge Einstellbereich (l): 0,5 l Durchfluss bei 1 bar mit Durchflussbegrenzer (l/s): 0,18 l/s Mindestfließdruck für Berechnungsdurchfluss (kPa): 100 kPa Berechnungsdurchfluss (l/s): 0,22 l/s Intervallspülung Einstellbereich (h): 1-168 h Intervallspülung Werkseinstellung (h): 24 h Intervallspülzeit Einstellbereich (s): 3-180 s Intervallspülzeit Werkseinstellung (s): 5 s Verweilzeit Einstellbereich (s) - min. bis max.: 3-15 s Verweilzeit Werkseinstellung (s): 7 s Spülzeit Einstellbereich (s): 1-15 s Spülzeit Werkseinstellung (s): 7 s Werkstoff: Sanitärkeramik B / Breite (cm): 31 cm H / Höhe (cm): 69,5 cm T / Tiefe (cm): 37 cm Leistungsaufnahme (W): max. 0,5 W Zulauf: hinten Abgang: nach hinten Zielmarkierung: nein Zusätzlicher Lieferumfang Urinalsteuerung mit Generator und Magnetventil Akku Befestigungsmaterial Urinalgeruchsverschluss mit Absaugfunktion Ablaufsieb Ablaufgarnitur Einlaufgarnitur Druckminderer Produktdaten Werksartikelnummer: 116074001 EAN: 4025416529903 Gewicht: 25,373 kg Hersteller: Geberit1323,13 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter

-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **


Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
eurokraft pro Doppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 230 V, Tragfähigkeit 500 kgDoppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 230 V, Tragfähigkeit 500 kg. Anlieferung = montiert. Tragfähigkeit = 500 kg. Hubbereich = 510 - 1800 mm. Radmaterial = Vollgummi. Eigenschaft = mobil, elektrohydraulisch. Plattformlänge = 1190 mm. Plattformbreite = 740 mm. Länge = 1435 mm. Breite = 740 mm. Plattformmaterial = Stahl, verzinkt. Schiebebügelausführung = fest verschraubt. Gestellfarbe = lichtblau RAL 5012. Gestellmaterial = Stahl, pulverbeschichtet. Hubzeit = 20 sek. Antrieb = Elektrohydraulik, Netz 230 V. Radausstattung = 2 Lenkräder mit Doppelstopp, 2 Bockrollen. Raddurchmesser = 200 mm. Radlagerung = Rollenlager. Ausführung = Doppelschere. Zolltarifnummer = 84279000. Herkunftsland = DEU. Bruttogewicht = 192 kg. Gewicht = 180 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Qualitätsprodukte - Made in Germany. Rostfreie, verzinkte Plattform. Pulverbeschichtung, Hubschere und Schiebebügel lichtblau RAL 5012, Unterrahmen in Weißaluminium RAL 9006. Je 2 Lenk- und 2 Bockrollen, Rollenlager. Lenkrollen mit Doppelstopp. Hydraulischer Hubzylinder mit biologisch abbaubarem Öl. Elektrisch-hydraulische Geräte entsprechen vollständig der Schutzart IP54. Geeignet für max. 20 Hübe je Stunde unter Volllast. 230-Volt-Gerät Mit Auf/Ab- und Not-Aus-Handtaster. Für langjährige, intensive Nutzung im 2-Schicht-Betrieb. Schiebebügel wird der Lieferung lose beigelegt - leichte Montage.6664,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
eurokraft pro Doppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 12 V, Tragfähigkeit 500 kgDoppelscheren-Hubtischwagen, Antrieb elektrohydraulisch 12 V, Tragfähigkeit 500 kg. Anlieferung = montiert. Tragfähigkeit = 500 kg. Hubbereich = 510 - 1800 mm. Radmaterial = Vollgummi. Eigenschaft = mobil, elektrohydraulisch. Plattformlänge = 1190 mm. Plattformbreite = 740 mm. Länge = 1435 mm. Breite = 740 mm. Plattformmaterial = Stahl, verzinkt. Schiebebügelausführung = fest verschraubt. Gestellfarbe = lichtblau RAL 5012. Gestellmaterial = Stahl, pulverbeschichtet. Hubzeit = 20 sek. Antrieb = Elektrohydraulik, Batterie 12 V. Batterie = 12 V / 50 Ah. Radausstattung = 2 Lenkräder mit Doppelstopp, 2 Bockrollen. Raddurchmesser = 200 mm. Radlagerung = Rollenlager. Ausführung = Doppelschere. Zolltarifnummer = 84279000. Herkunftsland = DEU. Bruttogewicht = 202 kg. Gewicht = 190 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Qualitätsprodukte - Made in Germany. Rostfreie, verzinkte Plattform. Pulverbeschichtung, Hubschere und Schiebebügel lichtblau RAL 5012, Unterrahmen in Weißaluminium RAL 9006. Je 2 Lenk- und 2 Bockrollen, Rollenlager. Lenkrollen mit Doppelstopp. Hydraulischer Hubzylinder mit biologisch abbaubarem Öl. Elektrisch-hydraulische Geräte entsprechen vollständig der Schutzart IP54. Geeignet für max. 20 Hübe je Stunde unter Volllast. 12-Volt-Gerät Mit Auf/Ab-Taster und ausdauernder Batterie 12 V / 50 Ah. Notwendiges Ladegerät im Zubehör erhältlich. Für langjährige, intensive Nutzung im 2-Schicht-Betrieb. Schiebebügel wird der Lieferung lose beigelegt - leichte Montage.6485,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Punktschweißmaschine, 220v Stromversorgung, Automatische Steuerung, Eu-steckerpräzisionsschweißen : erreichen sie präzise und zuverlässige schweißnähte für verschiedene anwendungen, die die qualität ihrer projekte verbessern. breites strombereich : nutzen sie einen breiten strombereich für vielseitige schweißbedürfnisse, der das arbeiten mit unterschiedlichen materialstärken ermöglicht. benutzerfreundliche steuerung : entwickelt für eine einfache handhabung, die sowohl anfängern als auch fachleuten ein effektives arbeiten ermöglicht. robuste konstruktion : hergestellt aus langlebigen materialien, um langlebigkeit und stabile leistung während des betriebs zu gewährleisten. schnelle schweißzeiten : erleben sie schnelle bearbeitungszeiten, die eine erhöhte produktivität in ihrem arbeitsablauf ermöglichen. Spezifikation: material: edelstahl abmessungen: 280mm x 160mm x 230mm schweißspannung: 40v schweißstrombereich: 5a 600a schweißzeitbereich: 3ms 30ms maximale schweißfrequenz: 1hz stromversorgung: 220v stromverbrauch: 100w schutzart: ip21 Die von Ihnen gekaufte Variante ist: EU-Stecker571,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Geberit Urinal Tamina, mit integrierter Steuerung, autarke Stromversorgung, 116144001 116144001Geberit Tamina Urinal mit integrierter Steuerung, Generatorbetrieb: T=37cm, Abgang=nach hinten, Zulauf=hinten, weiß, 116144001 Geberit Tamina Urinal mit integrierter Steuerung, Generatorbetrieb Verwendungszwecke Für Geberit Montageelemente für Urinal mit oder für integrierte Steuerung Zum Betrieb mit automatischer, wassersparender Spülung Zum Abdecken von bestehenden Anschlüssen bei Renovierungen Eigenschaften Ausspülen der Urinalkeramik mit 0,5 l pro Spülung gewährleistet, unter Einhaltung der EN 13407 IR-Benutzererkennung mit Beinerkennung Sprühkopf von vorne austauschbar, ohne Abnehmen der Keramik Reinigung des Entwässerungssystems ohne Abnehmen der Keramik Spülrandlos Stromversorgung durch Generator und Akku Farbe / Oberfläche Farbe: weiß Technische Eigenschaften Schutzart: IP45 Betriebsspannung (V DC): 6,6 V DC Leistungsaufnahme Stand-by (W) - max.: 0,1 W Fließdruck (kPa) - min. bis max.: 100-800 kPa Prüfdruck Wasser (kPa) - max.: 1600 kPa Wassertemperatur (°C) - max.: 30 °C Kleine Spülmenge Einstellbereich (l): 0,5 l Durchfluss bei 1 bar mit Durchflussbegrenzer (l/s): 0,18 l/s Mindestfließdruck für Berechnungsdurchfluss (kPa): 100 kPa Berechnungsdurchfluss (l/s): 0,22 l/s Intervallspülung Einstellbereich (h): 1-168 h Intervallspülung Werkseinstellung (h): 24 h Intervallspülzeit Einstellbereich (s): 3-180 s Intervallspülzeit Werkseinstellung (s): 5 s Verweilzeit Einstellbereich (s) - min. bis max.: 3-15 s Verweilzeit Werkseinstellung (s): 7 s Spülzeit Einstellbereich (s): 1-15 s Spülzeit Werkseinstellung (s): 7 s Werkstoff: Sanitärkeramik B / Breite (cm): 42 cm H / Höhe (cm): 87 cm T / Tiefe (cm): 37 cm Leistungsaufnahme (W): max. 0,5 W Zulauf: hinten Abgang: nach hinten Zielmarkierung: nein Zusätzlicher Lieferumfang Urinalsteuerung mit Generator und Magnetventil Akku Befestigungsmaterial Urinalgeruchsverschluss mit Absaugfunktion Ablaufsieb Ablaufgarnitur Einlaufgarnitur Druckminderer Produktdaten Werksartikelnummer: 116144001 EAN: 4025416696094 Gewicht: 36,183 kg Hersteller: Geberit1580,48 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Geberit Urinal Preda, mit integrierter Steuerung, autarke Stromversorgung, 116074001 116074001Geberit Preda Urinal mit integrierter Steuerung, Generatorbetrieb: T=37cm, Abgang=nach hinten, Zulauf=hinten, weiß, 116074001 Geberit Preda Urinal mit integrierter Steuerung, Generatorbetrieb Verwendungszwecke Für Geberit Montageelemente für Urinal mit oder für integrierte Steuerung Zum Betrieb mit automatischer, wassersparender Spülung Eigenschaften Ausspülen der Urinalkeramik mit 0,5 l pro Spülung gewährleistet, unter Einhaltung der EN 13407 IR-Benutzererkennung mit Beinerkennung Reinigung des Entwässerungssystems ohne Abnehmen der Keramik Sprühkopf von vorne austauschbar, ohne Abnehmen der Keramik Spülrandlos Stromversorgung durch Generator und Akku Farbe / Oberfläche Farbe: weiß Technische Eigenschaften Schutzart: IP45 Betriebsspannung (V DC): 6,6 V DC Leistungsaufnahme Stand-by (W) - max.: 0,1 W Fließdruck (kPa) - min. bis max.: 100-800 kPa Prüfdruck Wasser (kPa) - max.: 1600 kPa Wassertemperatur (°C) - max.: 30 °C Kleine Spülmenge Einstellbereich (l): 0,5 l Durchfluss bei 1 bar mit Durchflussbegrenzer (l/s): 0,18 l/s Mindestfließdruck für Berechnungsdurchfluss (kPa): 100 kPa Berechnungsdurchfluss (l/s): 0,22 l/s Intervallspülung Einstellbereich (h): 1-168 h Intervallspülung Werkseinstellung (h): 24 h Intervallspülzeit Einstellbereich (s): 3-180 s Intervallspülzeit Werkseinstellung (s): 5 s Verweilzeit Einstellbereich (s) - min. bis max.: 3-15 s Verweilzeit Werkseinstellung (s): 7 s Spülzeit Einstellbereich (s): 1-15 s Spülzeit Werkseinstellung (s): 7 s Werkstoff: Sanitärkeramik B / Breite (cm): 31 cm H / Höhe (cm): 69,5 cm T / Tiefe (cm): 37 cm Leistungsaufnahme (W): max. 0,5 W Zulauf: hinten Abgang: nach hinten Zielmarkierung: nein Zusätzlicher Lieferumfang Urinalsteuerung mit Generator und Magnetventil Akku Befestigungsmaterial Urinalgeruchsverschluss mit Absaugfunktion Ablaufsieb Ablaufgarnitur Einlaufgarnitur Druckminderer Produktdaten Werksartikelnummer: 116074001 EAN: 4025416529903 Gewicht: 25,373 kg Hersteller: Geberit1323,13 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Geberit Urinal Selva, mit integrierter Steuerung, autarke Stromversorgung, 116084001 116084001Geberit Selva Urinal mit integrierter Steuerung, Generatorbetrieb: T=37cm, Abgang=nach hinten, Zulauf=hinten, weiß, 116084001 Geberit Selva Urinal mit integrierter Steuerung, Generatorbetrieb Verwendungszwecke Für Geberit Montageelemente für Urinal mit oder für integrierte Steuerung Zum Betrieb mit automatischer, wassersparender Spülung Eigenschaften Ausspülen der Urinalkeramik mit 0,5 l pro Spülung gewährleistet, unter Einhaltung der EN 13407 IR-Benutzererkennung mit Beinerkennung Sprühkopf von vorne austauschbar, ohne Abnehmen der Keramik Reinigung des Entwässerungssystems ohne Abnehmen der Keramik Spülrandlos Stromversorgung durch Generator und Akku Farbe / Oberfläche Farbe: weiß Technische Eigenschaften Schutzart: IP45 Betriebsspannung (V DC): 6,6 V DC Leistungsaufnahme Stand-by (W) - max.: 0,1 W Fließdruck (kPa) - min. bis max.: 100-800 kPa Prüfdruck Wasser (kPa) - max.: 1600 kPa Wassertemperatur (°C) - max.: 30 °C Kleine Spülmenge Einstellbereich (l): 0,5 l Durchfluss bei 1 bar mit Durchflussbegrenzer (l/s): 0,18 l/s Mindestfließdruck für Berechnungsdurchfluss (kPa): 100 kPa Berechnungsdurchfluss (l/s): 0,22 l/s Intervallspülung Einstellbereich (h): 1-168 h Intervallspülung Werkseinstellung (h): 24 h Intervallspülzeit Einstellbereich (s): 3-180 s Intervallspülzeit Werkseinstellung (s): 5 s Verweilzeit Einstellbereich (s) - min. bis max.: 3-15 s Verweilzeit Werkseinstellung (s): 7 s Spülzeit Einstellbereich (s): 1-15 s Spülzeit Werkseinstellung (s): 7 s Werkstoff: Sanitärkeramik B / Breite (cm): 34 cm H / Höhe (cm): 73 cm T / Tiefe (cm): 37 cm Leistungsaufnahme (W): max. 0,5 W Zulauf: hinten Abgang: nach hinten Zielmarkierung: nein Zusätzlicher Lieferumfang Urinalsteuerung mit Generator und Magnetventil Akku Befestigungsmaterial Urinalgeruchsverschluss mit Absaugfunktion Ablaufsieb Ablaufgarnitur Einlaufgarnitur Druckminderer Produktdaten Werksartikelnummer: 116084001 EAN: 4025416530404 Gewicht: 26,733 kg Hersteller: Geberit1437,15 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Felderhoff, Rainer: LeistungselektronikLeistungselektronik , Zahlreiche Übungen und Testaufgaben , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Auflage: 4., neu bearb. A., Erscheinungsjahr: 20060302, Produktform: Kartoniert, Autoren: Felderhoff, Rainer~Busch, Udo, Auflage: 06004, Auflage/Ausgabe: 4., neu bearb. A, Seitenzahl/Blattzahl: 392, Abbildungen: Zahlr. Abb., Keyword: Antriebstechnik; Elektronik; Elektrotechnik; Leistungselektronik; Leistungshalbleiter; Stromrichter, Fachschema: Elektronik / Leistungselektronik~Leistungselektronik~Ingenieur / Wirtschaftsingenieur~Wirtschaftsingenieur~Elektronik - Elektroniker~Nachrichtentechnik, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Elektronik, Nachrichtentechnik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446215979 9783446189935 9783446138308, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 31752529,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.